2020年,中国房地产开发行业经历了一场前所未有的压力测试。在疫情冲击、融资收紧与市场下行多重因素叠加下,行业利润水平出现显著下滑,部分房企现金流紧张局面进一步加剧,房地产开发板块的整体生态正在发生深刻变化。
一、利润下滑:从普遍增长到分化收缩
过去多年,房地产开发凭借高周转、高杠杆模式维持了可观的利润增长。然而2020年,这一趋势被明显打破。国家统计局数据显示,2020年全国规模以上工业企业中,房地产业营业收入仍保持一定规模,但利润总额增速明显回落,部分龙头房企的净利润甚至出现负增长。
利润下滑的原因是多方面的。行业毛利率持续承压。前期高价拿地项目陆续进入结算期,而销售端限价政策未见松动,地价与房价之间的剪刀差收窄,直接挤压了开发利润。融资成本上升侵蚀了净利润空间。2020年“三道红线”融资新规试点后,不少房企有息负债增速受限,信托、海外债等渠道成本高企,财务费用占比明显提升。疫情期间部分项目工期延后、销售回款放缓,也影响了收入确认节奏,导致结算利润不及预期。
从企业层面看,利润表现呈现出明显的分化格局。头部房企凭借品牌、融资和操盘优势,依然维持了正向盈利,但增速普遍放缓;而部分过度扩张、高价拿地的中型房企则出现亏损,甚至陷入“卖项目求生”的困境。
二、现金流紧张加剧:从个别现象到局部风险
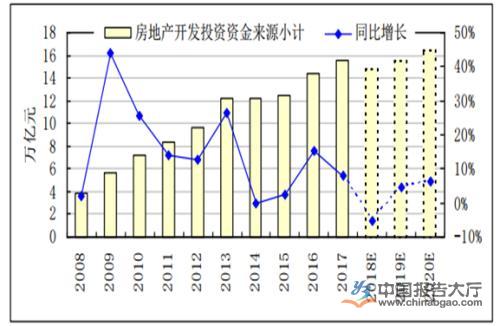
与利润下滑相伴而生的,是部分房企现金流紧张程度的加剧。2020年,房地产开发企业到位资金增速放缓,尤其在国内贷款、利用外资等渠道明显收缩的销售回款这一“生命线”也面临去化率下降的考验。
具体来看,现金流紧张主要体现在三个方面。一是经营活动现金流净额持续为负。一些房企为维持规模,仍在支付土地款和工程款,但销售回款未能同步跟上,导致经营性现金流“入不敷出”。二是筹资活动现金流萎缩。在“房住不炒”和融资监管趋严的背景下,银行开发贷、信托贷款、境内外债券发行均受到不同程度限制,借新还旧难度加大,部分高度依赖再融资的房企出现流动性缺口。三是投资活动现金流出依然刚性。已开工项目需持续投入资金,合作项目也要求按股比出资,难以在短期内压缩。
部分房企的现金流紧张已从报表数字演变为现实风险。2020年,个别大型房企出现债券实质性违约,一些项目因资金链断裂而停工,供应商款项逾期支付现象增多,甚至波及上下游产业链。值得关注的是,现金流压力并非局限于中小房企,部分追求高速扩张的千亿房企同样面临短期偿债高峰,再融资能力成为决定其生死的关键。
三、政策与市场合力下的行业变局
2020年房地产利润与现金流的双重压力,并非偶然。一方面,房地产金融审慎管理制度逐步落地,“三道红线”从试点走向扩围,倒逼企业降杠杆、控负债。另一方面,各地楼市调控保持定力,限购、限价、限贷等政策未因疫情而全面松绑,市场预期趋于平稳甚至保守。
在此背景下,房地产开发企业被迫调整经营策略。加速销售回款、减少拿地支出、剥离非核心资产、引入战略投资者成为常见举措。部分房企开始从“规模至上”转向“现金为王”,更加注重内生造血能力和财务安全。
展望后市,行业利润率和现金流状况仍将取决于两个核心变量:一是融资环境能否适度改善,二是销售市场能否保持稳定。短期内,行业整体利润增速可能继续承压,现金流紧张局面难以迅速缓解;长期看,这轮调整将推动房地产企业从粗放扩张转向精细运营,行业集中度可能进一步提升,稳健型房企有望获得更大的生存空间。
2020年房地产开发的利润下滑与现金流紧张,既是行业周期演变的自然结果,也是金融监管强化与市场逻辑重构的综合反映。对于房企而言,如何在规模、利润与现金流之间取得平衡,已成关乎生存的核心命题。而对于整个行业来说,唯有告别高杠杆依赖,回归产品与服务本源,方能在变局中行稳致远。